
SEO-Titel: Registrierkassenpflicht in Österreich einfach erklärt
Meta-Beschreibung: Registrierkassenpflicht in Österreich: Umsatzgrenzen, Belegpflicht, RKSV, Ausnahmen und praktische Schritte für KMU verständlich erklärt.
Die Registrierkassenpflicht betrifft viele österreichische KMU, die Barzahlungen oder Kartenzahlungen vor Ort annehmen. Entscheidend sind nicht nur der Gesamtumsatz, sondern auch die jährlichen Barumsätze des Betriebs. Wer die Regeln frühzeitig prüft, kann Fehler bei der Einführung, Anmeldung und Belegausgabe vermeiden.
Dieser Ratgeber erklärt die derzeit wichtigsten Vorgaben für Österreich – von den Umsatzgrenzen über die Belegerteilung bis zu Sonderfällen wie Onlineshops, mobilen Dienstleistungen und Umsätzen im Freien.
| Thema | Kurz erklärt |
|---|---|
| Wann gilt die Pflicht? | Bei mehr als 15.000 € Jahresumsatz und mehr als 7.500 € Barumsatz pro Betrieb und Jahr |
| Beginn der Pflicht | Grundsätzlich ab dem viertfolgenden Monat nach Ende des Umsatzsteuer-Voranmeldungszeitraums |
| Belegpflicht | Grundsätzlich ab dem ersten Barumsatz |
| Technische Vorgabe | Registrierkasse mit Sicherheitseinrichtung nach RKSV |
| Aufbewahrung | Belegdurchschriften bzw. elektronische Belege grundsätzlich sieben Jahre |
| Mögliche Strafe | Bis zu 5.000 € bei bestimmten Verstößen |
Inhaltsverzeichnis
- Was bedeutet Registrierkassenpflicht?
- Wann muss ein Betrieb eine Registrierkasse verwenden?
- Was zählt als Barumsatz?
- Belegpflicht und Einzelaufzeichnungspflicht
- Technische Anforderungen nach RKSV
- Ausnahmen und Sonderfälle
- Umsetzung im KMU und häufige Fehler
- Fazit
- FAQs
Was bedeutet die Registrierkassenpflicht?
Die Registrierkassenpflicht verpflichtet Unternehmen in Österreich dazu, ihre Barumsätze mit einem elektronischen Aufzeichnungssystem einzeln zu erfassen, sobald die gesetzlichen Voraussetzungen erfüllt sind. Sie gilt für Gewerbebetriebe, Selbstständige sowie Land- und Forstwirte.
Das Ziel ist eine nachvollziehbare und manipulationssichere Aufzeichnung von Einnahmen. Die rechtlichen Grundlagen finden sich insbesondere in der Bundesabgabenordnung sowie in der Registrierkassensicherheitsverordnung. Einen aktuellen Überblick bietet die Wirtschaftskammer Österreich.
Wichtig ist die Abgrenzung: Die Registrierkassenpflicht ist nicht dasselbe wie die Belegerteilungspflicht. Ein kleiner Betrieb kann von der Kassenpflicht befreit sein, muss bei Barzahlungen aber trotzdem grundsätzlich einen Beleg ausstellen.
Wann gilt die Registrierkassenpflicht in Österreich?
Die Registrierkassenpflicht greift, wenn ein Betrieb beide folgenden Grenzen überschreitet:
- mehr als 15.000 € netto Jahresumsatz je Betrieb und
- mehr als 7.500 € netto Barumsätze pro Jahr.
Es reicht also nicht aus, nur einen hohen Gesamtumsatz zu erzielen. Ein Beratungsunternehmen mit 40.000 € Jahresumsatz, das ausschließlich per Banküberweisung bezahlt wird, fällt normalerweise nicht allein deshalb unter die Kassenpflicht.
Ein kleines Café mit 18.000 € Jahresumsatz und 12.000 € Barumsätzen erfüllt dagegen beide Voraussetzungen. Für diesen Betrieb wird eine geeignete Registrierkasse relevant.
Ab wann beginnt die Pflicht?
Bei erstmaligem Überschreiten der Grenzen beginnt die Pflicht grundsätzlich mit Beginn des viertfolgenden Monats nach Ablauf des Umsatzsteuer-Voranmeldungszeitraums. Dieser kann monatlich oder vierteljährlich sein.
Beispiel: Überschreitet ein Betrieb mit monatlichem Voranmeldungszeitraum im April die Grenzen, muss er ab August ein geeignetes Kassensystem einsetzen. Bei einem vierteljährlichen Voranmeldungszeitraum verschiebt sich der Zeitpunkt entsprechend.
Sinken Umsatz und Barumsätze später dauerhaft unter die Grenzen und ist absehbar, dass dies auch künftig so bleibt, kann die Pflicht mit Beginn des folgenden Kalenderjahres wegfallen. Details dazu erläutert das Unternehmensserviceportal Österreich.
Was zählt als Barumsatz – und was nicht?
Als Barumsatz gelten nicht nur Zahlungen mit Bargeld. Auch Zahlungen mit Bankomatkarte oder Kreditkarte direkt vor Ort zählen in der Regel dazu. Ebenso können bestimmte Bons, Gutscheine oder Barschecks relevant sein.
Nicht als Barumsätze gelten üblicherweise Zahlungen per Überweisung, Dauerauftrag, Einziehungsauftrag oder Online-Banking. Bei Onlineshops ist daher entscheidend, wie die Kundschaft bezahlt und ob das Unternehmen das Geld direkt in bar entgegennimmt.
Beispiel: Friseursalon und Onlineshop
Ein Friseursalon, dessen Kundinnen und Kunden bar oder mit Karte an der Kasse zahlen, erzielt Barumsätze. Werden die Umsatzgrenzen überschritten, ist eine Registrierkasse erforderlich.
Ein Webshop, der ausschließlich Vorauszahlungen über Überweisung oder gängige Online-Zahlungswege erhält und kein Bargeld entgegennimmt, ist für diese Umsätze grundsätzlich von der Registrierkassenpflicht ausgenommen. Die ordnungsgemäße Dokumentation und Belegübermittlung bleiben dennoch wichtig.
Belegpflicht und Einzelaufzeichnungspflicht: Was gilt immer?
Die Belegerteilungspflicht gilt grundsätzlich ab dem ersten Barumsatz – auch wenn ein Unternehmen noch keine Registrierkasse verwenden muss. Der Betrieb muss einen Beleg erstellen und der Kundschaft anbieten bzw. aushändigen.
Ein einfacher handschriftlicher oder gedruckter Beleg kann genügen, wenn keine Registrierkassenpflicht besteht. Je nach Fall gehören dazu etwa:
- Bezeichnung des Unternehmens
- fortlaufende Nummer
- Datum der Belegausstellung
- Menge und handelsübliche Bezeichnung der Ware oder Dienstleistung
- Betrag der Barzahlung
Besteht Registrierkassenpflicht, kommen zusätzliche Angaben hinzu, etwa die Kassenidentifikationsnummer, Datum und Uhrzeit, nach Steuersätzen getrennte Beträge sowie ein maschinenlesbarer Code. Der Betrieb muss eine Durchschrift oder elektronische Speicherung aufbewahren – grundsätzlich sieben Jahre.
Kundinnen und Kunden können nicht dazu gezwungen werden, einen angebotenen Beleg mitzunehmen. Für Unternehmen ist entscheidend, dass der Beleg korrekt erstellt und bereitgestellt wird.
Technische Anforderungen nach RKSV
Seit 1. April 2017 müssen registrierkassenpflichtige Systeme über einen Manipulationsschutz verfügen. Dieser soll sicherstellen, dass Barumsätze in zeitlicher Reihenfolge nachvollziehbar aufgezeichnet werden und spätere Veränderungen erkennbar sind.
Eine passende Registrierkasse benötigt insbesondere:
- ein Datenerfassungsprotokoll,
- eine eindeutige Kassenidentifikationsnummer,
- eine Schnittstelle zu einer Signatur- oder Siegelerstellungseinheit,
- eine Möglichkeit zur Belegerstellung oder elektronischen Übermittlung,
- die vorgeschriebene technische Verschlüsselung.
Der QR- oder Barcode auf dem Kassenbeleg ist dabei Teil des Sicherheitskonzepts. Die konkreten technischen Regeln ergeben sich aus der RKSV und den Vorgaben der Finanzverwaltung.
Anmeldung über FinanzOnline
Die Registrierkasse und die Signatur- bzw. Siegelerstellungseinheit müssen grundsätzlich über FinanzOnline registriert werden. Viele Anbieter unterstützen die Anmeldung direkt über eine Webservice-Anbindung des Kassensystems.
Unternehmen sollten vor dem Kauf prüfen, ob ihr Kassensystem die österreichischen RKSV-Anforderungen erfüllt und ob der Anbieter Unterstützung bei Einrichtung, Startbeleg und Registrierung leistet. Das spart gerade bei kleinen Betrieben Zeit und reduziert Fehlerrisiken.
Ausnahmen und Sonderfälle bei der Registrierkassenpflicht
Für bestimmte Umsätze und Unternehmergruppen gibt es Ausnahmen oder Erleichterungen. Sie gelten aber nur unter den jeweiligen Voraussetzungen und sollten nicht pauschal auf den ganzen Betrieb übertragen werden.
Wichtige Beispiele sind:
- Umsätze im Freien: Für Verkäufe auf öffentlichen Wegen, Plätzen oder ähnlichen Orten gilt die sogenannte Kalte-Hände-Regelung bis zu 45.000 € netto Jahresumsatz im Freien.
- Onlineshops: Nicht bar bezahlte Onlineshop-Umsätze sind grundsätzlich von der Kassenpflicht ausgenommen.
- Mobile Gruppen: Mobile Friseure, Masseure oder Fremdenführer dürfen Barumsätze unter bestimmten Voraussetzungen nach Rückkehr in die Betriebsstätte ohne unnötigen Aufschub in der Kasse erfassen.
- Bestimmte Automaten: Für bestimmte Waren- und Dienstleistungsautomaten mit Einzelumsätzen bis 20 € gelten Erleichterungen.
- Hütten, Buschenschanken und Vereinskantinen: Hier bestehen besondere, teils umsatz- und zeitabhängige Regeln.
Bei saisonalen Betriebsschließungen muss eine bestehende Registrierkasse nach Information des USP nicht allein wegen der vorübergehenden Schließung abgemeldet werden. Gerade bei Sonderfällen ist es sinnvoll, die Details mit Steuerberatung oder WKO abzuklären.
Umsetzung im KMU: Diese Schritte helfen
Eine Registrierkasse sollte nicht erst kurz vor Ablauf einer Frist ausgewählt werden. Entscheidend sind die tatsächlichen Zahlungsarten, die Zahl der Kassenplätze, die Anbindung an Buchhaltung oder Warenwirtschaft sowie der benötigte Support.
Eine praktische Checkliste:
- Jahresumsatz und Barumsätze laufend getrennt beobachten.
- Prüfen, ob Ausnahmen oder mobile Sonderregelungen zutreffen.
- Ein RKSV-konformes Kassensystem auswählen.
- Signatur- bzw. Siegelerstellungseinheit einrichten.
- Registrierung und Startbeleg in FinanzOnline erledigen.
- Mitarbeitende zur Belegausgabe und Kassenführung einschulen.
- Belege, Protokolle und Ausfallsdokumentationen geordnet archivieren.
Typische Fehler sind eine falsche Einordnung von Kartenzahlungen, fehlende Belege bei kleinen Barumsätzen oder die Annahme, dass ein Onlineshop automatisch vollständig befreit sei. Auch eine nicht aktivierte Sicherheitseinrichtung kann problematisch sein.
Wer eine bestehende Kasse ersetzt oder erweitert, sollte die Umstellung dokumentieren und mit dem Kassenanbieter sowie gegebenenfalls der Steuerberatung abstimmen.
Welche Folgen können Verstöße haben?
Wenn ein Betrieb trotz bestehender Registrierkassenpflicht keine geeignete Kasse verwendet oder die technische Sicherheitseinrichtung fehlt, kann dies eine Finanzordnungswidrigkeit sein. Laut WKO sind Geldstrafen von bis zu 5.000 € möglich.
Zusätzlich kann die Finanzverwaltung die sachliche Richtigkeit der Aufzeichnungen anzweifeln. Das kann im Einzelfall dazu führen, dass Besteuerungsgrundlagen geschätzt werden. Eine vollständige, nachvollziehbare Dokumentation ist daher nicht nur eine Formalität, sondern auch ein wichtiger Schutz bei einer Prüfung.
Fazit: Registrierkassenpflicht rechtzeitig prüfen
Die Registrierkassenpflicht betrifft österreichische Unternehmen, wenn sowohl die Grenze von 15.000 € Jahresumsatz als auch jene von 7.500 € Barumsätzen überschritten wird. Kartenzahlungen vor Ort sind dabei meist Barumsätze und sollten in der Planung berücksichtigt werden.
Für KMU ist eine laufende Umsatzkontrolle der beste erste Schritt. Aktuelle Anforderungen und Ausnahmen finden Unternehmen bei der Wirtschaftskammer Österreich und im Unternehmensserviceportal Österreich. Wer rechtzeitig ein RKSV-konformes System auswählt, die FinanzOnline-Anmeldung sauber erledigt und Belege ordentlich archiviert, schafft eine solide Basis für den laufenden Betrieb.
Hinweis: Dieser Beitrag bietet allgemeine Informationen und keine Steuer- oder Rechtsberatung. Die konkrete Pflicht kann von Zahlungsart, Betriebsstruktur und Sonderregelungen abhängen. Prüfen Sie Ihren Einzelfall bei der WKO, dem Finanzamt oder einer qualifizierten Steuerberatung.
Häufige Fragen zur Registrierkassenpflicht
Wann besteht Registrierkassenpflicht in Österreich?
Sie besteht grundsätzlich, wenn ein Betrieb mehr als 15.000 € netto Jahresumsatz und mehr als 7.500 € netto Barumsätze pro Jahr erzielt. Beide Grenzen müssen überschritten werden.
Zählt Kartenzahlung als Barumsatz?
Ja. Bankomat- und Kreditkartenzahlungen, die direkt vor Ort erfolgen, zählen grundsätzlich zu den Barumsätzen.
Muss ein Kleinunternehmer immer eine Registrierkasse haben?
Nein. Kleinunternehmer müssen nur dann eine Registrierkasse verwenden, wenn sie beide Umsatzgrenzen überschreiten. Die Belegerteilungspflicht kann aber trotzdem ab dem ersten Barumsatz gelten.
Braucht ein Onlineshop eine Registrierkasse?
Nicht bar bezahlte Onlineshop-Umsätze sind grundsätzlich von der Registrierkassenpflicht ausgenommen. Werden zusätzlich Barzahlungen oder Zahlungen vor Ort angenommen, müssen diese gesondert geprüft werden.
Wie hoch ist die Strafe ohne Registrierkasse?
Bei Verstößen gegen die Registrierkassenpflicht oder eine fehlende technische Sicherheitseinrichtung kann eine Geldstrafe von bis zu 5.000 € drohen. Daneben können steuerliche Folgen entstehen.
Interne Link-Empfehlungen für KMUJournal.at:
- FinanzOnline für Unternehmen: Anmeldung, Funktionen und Fristen — Kategorie Ratgeber
- Buchhaltung für Kleinunternehmer in Österreich: Grundlagen und Pflichten — Kategorie Finanzen
- Digitalisierung im Einzelhandel: Welche Prozesse KMU wirklich verbessern — Kategorie Digitalisierung
- Onlineshop in Österreich starten: Rechtliche und steuerliche Grundlagen — Kategorie Unternehmen
- Kassensysteme für KMU auswählen: Funktionen, Sicherheit und Schnittstellen — Kategorie Technologie
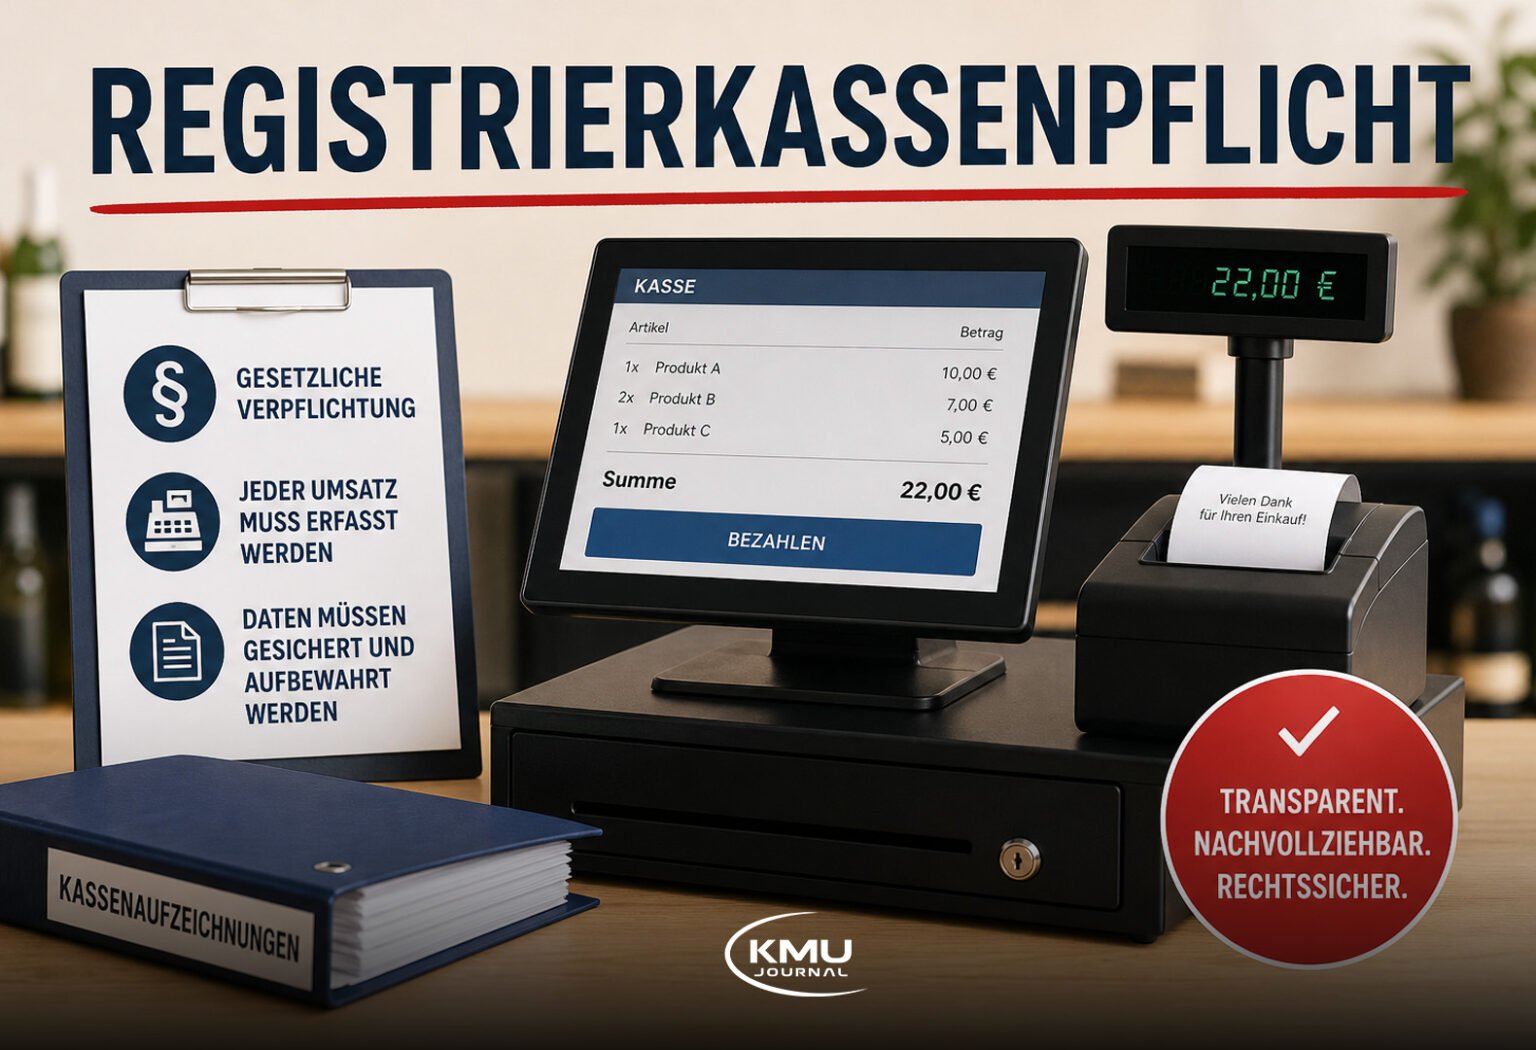
Bild-Alt-Text: Registrierkassenpflicht in Österreich: KMU prüft digitalen Kassenbon und Barumsätze
Bildbeschreibung: Unternehmerin eines österreichischen Kleinbetriebs kontrolliert an einer digitalen Registrierkasse Belege, Kartenzahlungen und Umsatzdaten.